 contact@apluslaw.vn
 Vietnamese
 English
 Chinese (中国)
Bạn là doanh nghiệp muốn mở rộng hoạt động thông qua việc thành lập hoặc đầu tư vào công ty con nhưng chưa rõ các điều kiện pháp lý, hình thức góp vốn, quy trình thực hiện và nghĩa vụ thuế? Bài viết này của Luật A+ sẽ giúp bạn nắm rõ quy định pháp luật về góp vốn vào công ty con, từ quyền và giới hạn của các bên, các loại tài sản được phép góp, trình tự thực hiện cho đến các ưu đãi và nghĩa vụ thuế liên quan, giúp quá trình đầu tư diễn ra đúng luật và hiệu quả.
1. Công ty con là gì? Ý nghĩa của việc góp vốn vào công ty con
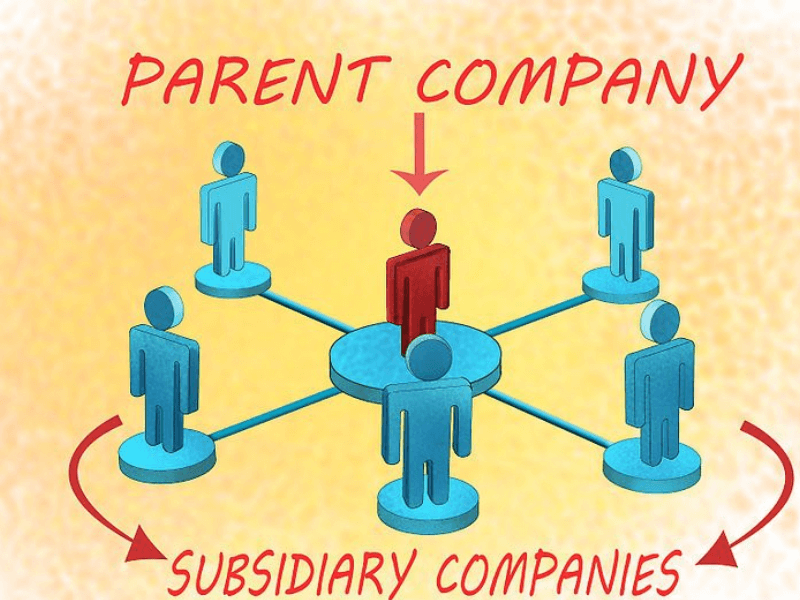
Công ty con là doanh nghiệp chịu sự kiểm soát của công ty mẹ thông qua tỷ lệ sở hữu vốn điều lệ hoặc quyền chi phối hoạt động quản trị, điều hành; việc góp vốn vào công ty con giúp công ty mẹ mở rộng hoạt động kinh doanh, đa dạng hóa lĩnh vực và gia tăng sức cạnh tranh.
Theo quy định tại Điều 195 Luật Doanh nghiệp 2020:
Điều 195. Công ty mẹ, công ty con1. Một công ty được coi là công ty mẹ của công ty khác nếu thuộc một trong các trường hợp sau đây:a) Sở hữu trên 50% vốn điều lệ hoặc tổng số cổ phần phổ thông của công ty đó;b) Có quyền trực tiếp hoặc gián tiếp quyết định bổ nhiệm đa số hoặc tất cả thành viên Hội đồng quản trị, Giám đốc hoặc Tổng giám đốc của công ty đó;c) Có quyền quyết định việc sửa đổi, bổ sung Điều lệ của công ty đó.2. Công ty con không được đầu tư mua cổ phần, góp vốn vào công ty mẹ. Các công ty con của cùng một công ty mẹ không được đồng thời cùng góp vốn, mua cổ phần để sở hữu chéo lẫn nhau.3. Các công ty con có cùng một công ty mẹ là doanh nghiệp có sở hữu ít nhất 65% vốn nhà nước không được cùng nhau góp vốn, mua cổ phần của doanh nghiệp khác hoặc để thành lập doanh nghiệp mới theo quy định của Luật này.4. Chính phủ quy định chi tiết khoản 2 và khoản 3 Điều này.
Tóm lại, góp vốn vào công ty con là hoạt động mang lại nhiều lợi ích chiến lược cho công ty mẹ, nhưng cũng phải tuân thủ chặt chẽ các giới hạn pháp lý nhằm đảm bảo minh bạch, tránh sở hữu chéo và bảo vệ lợi ích của các bên liên quan.
2. Ai có quyền góp vốn vào công ty con theo quy định pháp luật
Theo Luật Doanh nghiệp 2020, cá nhân và tổ chức đều có quyền góp vốn vào công ty con nếu không thuộc nhóm đối tượng bị cấm và đáp ứng điều kiện của pháp luật. Quyền này được hiểu là việc góp tài sản để tạo thành vốn điều lệ của công ty, có thể là góp vốn để thành lập hoặc góp thêm vốn vào công ty đã tồn tại.
Khoản 18 Điều 4 Luật Doanh nghiệp 2020 quy định: “Góp vốn là việc góp tài sản để tạo thành vốn điều lệ của công ty, bao gồm góp vốn để thành lập công ty hoặc góp thêm vốn điều lệ của công ty đã được thành lập.”
Cụ thể, khoản 3 Điều 17 Luật Doanh nghiệp 2020 nêu rõ:
“Tổ chức, cá nhân có quyền góp vốn, mua cổ phần, mua phần vốn góp vào công ty cổ phần, công ty trách nhiệm hữu hạn, công ty hợp danh theo quy định của Luật này, trừ trường hợp sau đây:
a) Cơ quan nhà nước, đơn vị lực lượng vũ trang nhân dân sử dụng tài sản nhà nước góp vốn vào doanh nghiệp để thu lợi riêng cho cơ quan, đơn vị mình;
b) Đối tượng không được góp vốn vào doanh nghiệp theo quy định của Luật Cán bộ, công chức, Luật Viên chức và Luật Phòng, chống tham nhũng, trừ trường hợp được thực hiện theo quy định của pháp luật về khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.”
Đối với trường hợp góp vốn vào công ty con, còn cần tuân thủ hạn chế tại khoản 2 và khoản 3 Điều 195 Luật Doanh nghiệp 2020:
“Công ty con không được đầu tư mua cổ phần, góp vốn vào công ty mẹ. Các công ty con của cùng một công ty mẹ không được đồng thời cùng góp vốn, mua cổ phần để sở hữu chéo lẫn nhau.
Các công ty con có cùng một công ty mẹ là doanh nghiệp có sở hữu ít nhất 65% vốn nhà nước không được cùng nhau góp vốn, mua cổ phần của doanh nghiệp khác hoặc để thành lập doanh nghiệp mới theo quy định của Luật này.”
Tóm lại, mọi tổ chức, cá nhân không thuộc diện bị cấm theo khoản 3 Điều 17 đều có thể góp vốn vào công ty con, nhưng cần lưu ý các giới hạn đặc thù của Điều 195 về quan hệ công ty mẹ – công ty con, đặc biệt là các quy định nhằm ngăn chặn sở hữu chéo và bảo đảm an toàn trong quản lý vốn nhà nước.
3. Những loại tài sản được phép dùng để góp vốn vào công ty con
Cá nhân, tổ chức khi góp vốn vào công ty con có thể sử dụng nhiều loại tài sản khác nhau, miễn đáp ứng điều kiện thuộc quyền sở hữu hợp pháp hoặc quyền sử dụng hợp pháp. Theo Điều 34 Luật Doanh nghiệp 2020, tài sản góp vốn bao gồm:
Từ quy định trên, thực tế có thể phân nhóm hình thức góp vốn phổ biến như:
- Tiền mặt, vàng – phù hợp khi muốn hoàn tất góp vốn nhanh chóng.
- Quyền sử dụng đất, tài sản gắn liền với đất, quyền sở hữu trí tuệ – đòi hỏi thủ tục chuyển quyền và định giá tài sản.
- Công nghệ, bí quyết kỹ thuật – thường áp dụng khi công ty mẹ sở hữu công nghệ độc quyền.
- Tài sản khác có thể định giá bằng Đồng Việt Nam – ví dụ: máy móc, thiết bị, phương tiện vận tải.
Bạn có thể góp vốn vào công ty con bằng tiền, vàng, quyền sử dụng đất, quyền sở hữu trí tuệ, công nghệ hoặc các tài sản hợp pháp khác, nhưng mọi hình thức đều phải định giá và chuyển quyền sở hữu hợp pháp để được công nhận.
4. Quy trình thực hiện việc góp vốn thành lập công ty con
Để góp vốn thành lập công ty con đúng quy định, cá nhân hoặc tổ chức cần tuân thủ các bước sau, căn cứ theo Điều 34, 35 và 36 Luật Doanh nghiệp 2020:
Bước 1: Xác định loại tài sản góp vốn
Người góp vốn vào công ty con có thể sử dụng:
- Đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng.
- Quyền sử dụng đất, quyền sở hữu trí tuệ.
- Công nghệ, bí quyết kỹ thuật.
- Các tài sản khác có thể định giá được bằng Đồng Việt Nam.
Lưu ý: Chỉ được sử dụng tài sản thuộc quyền sở hữu hợp pháp hoặc quyền sử dụng hợp pháp để góp vốn.
Bước 2: Định giá tài sản góp vốn
- Nếu tài sản góp vốn không phải tiền, vàng, ngoại tệ thì phải được thành viên, cổ đông sáng lập hoặc tổ chức thẩm định giá định giá và quy đổi ra Đồng Việt Nam.
- Giá trị tài sản góp vốn phải được tất cả thành viên/cổ đông sáng lập đồng thuận, hoặc nếu do tổ chức thẩm định giá thì phải được trên 50% cổ đông sáng lập chấp thuận.
- Nếu tài sản bị định giá cao hơn giá trị thực tế, các cổ đông sáng lập phải liên đới bù phần chênh lệch và chịu trách nhiệm với thiệt hại phát sinh.
Bước 3: Chuyển quyền sở hữu tài sản góp vốn
- Đối với tài sản có đăng ký quyền sở hữu hoặc quyền sử dụng đất: phải làm thủ tục sang tên cho công ty theo quy định pháp luật. Việc này không phải nộp lệ phí trước bạ.
- Đối với tài sản không đăng ký quyền sở hữu: thực hiện giao nhận tài sản bằng biên bản giao nhận (hoặc qua tài khoản nếu pháp luật cho phép).
Biên bản giao nhận tài sản góp vốn phải ghi rõ:
- Thông tin công ty và người góp vốn.
- Loại tài sản, số lượng, tổng giá trị, tỷ lệ trong vốn điều lệ.
- Ngày giao nhận, chữ ký của các bên.
Bước 4: Hoàn tất việc góp vốn
Việc góp vốn vào công ty con chỉ được coi là hoàn tất khi quyền sở hữu tài sản đã được chuyển sang công ty một cách hợp pháp.
Với quy trình này, hoạt động góp vốn vào công ty con vừa đảm bảo đúng quy định pháp luật, vừa bảo vệ quyền lợi của các bên liên quan, đồng thời tránh rủi ro pháp lý trong quá trình hoạt động sau này.
5. Nghĩa vụ thuế được quy định thế nào khi góp vốn vào công ty con
Khi thực hiện góp vốn vào công ty con, bên góp vốn có thể phát sinh một số nghĩa vụ thuế nhất định tùy vào loại tài sản góp vốn và cách định giá tài sản. Các nghĩa vụ này bao gồm thuế GTGT, lệ phí trước bạ và thuế thu nhập doanh nghiệp, được quy định cụ thể tại Công văn 55952/CT-TTHT năm 2019 và các văn bản hướng dẫn liên quan như sau:
Căn cứ Điều 2 Thông tư số 151/2014/TT-BTC ngày 10 tháng 10 năm 2014 của Bộ Tài chính hướng dẫn thi hành Nghị định số 91/2014/NĐ-CP ngày 01 tháng 10 năm 2014 của Chính phủ về việc sửa đổi, bổ sung một số điều tại các Nghị định quy định về thuế, quy định:
“Điều 2. Sửa đổi, bổ sung Khoản 14, Điều 7, Thông tư số 78/2014/TT-BTC như sau:
“14. Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, để điều chuyển tài sản khi chia, tách, hợp nhất, sáp nhập,chuyển đổi loại hình doanh nghiệp (trừ trường hợp cổ phần hóa, sắp xếp, đổi mới doanh nghiệp 100% vốn nhà nước), được xác định cụ thể như sau:
a) Chênh lệch tăng hoặc giảm do đánh giá lại tài sản là phần chênh lệch giữa giá trị đánh giá lại với giá trị còn lại của tài sản ghi trên sổ sách kế toán và tính một lần vào thu nhập khác (đối với chênh lệch tăng) hoặc giảm trừ thu nhập khác (đối với chênh lệch giảm) trong kỳ tính thuế khi xác định thu nhập chịu thuế thu nhập doanh nghiệp tại doanh nghiệp có tài sản đánh giá lại.
…”
Căn cứ quy định trên, trường hợp Công ty theo trình bày thực hiện góp vốn bằng tài sản gắn liền với đất thuê đã có đăng ký quyền sở hữu tại cơ quan nhà nước có thẩm quyền để thành lập doanh nghiệp nếu đảm bảo tuân thủ theo đúng quy định của pháp luật thì:
– Về thuế GTGT: Góp vốn bằng tài sản để thành lập doanh nghiệp thuộc trường hợp không phải kê khai, nộp thuế GTGT theo quy định tại Điểm a Khoản 7 Điều 5 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính.
– Về lệ phí trước bạ: Tài sản góp vốn của công ty nếu đã nộp lệ phí trước bạ, sau đó công ty đem tài sản này góp vốn vào doanh nghiệp khác, khi doanh nghiệp khác đăng ký quyền sở hữu, sử dụng theo quy định của pháp luật thì thuộc trường hợp được miễn nộp lệ phí trước bạ theo quy định tại Điểm a Khoản 17 Điều 9 Nghị định số 140/2016/NĐ-CP ngày 10/10/2016 của Chính phủ.
– Về thuế TNDN: Trường hợp Công ty có phát sinh chênh lệch do đánh giá lại tài sản để góp vốn thì hạch toán khoản chênh lệch này vào thu nhập khác khi xác định thu nhập chịu thuế TNDN theo quy định tại Điều 2 Thông tư số 151/2014/TT-BTC ngày 10/10/2014 của Bộ Tài chính.
Ngoài ra, khi công ty nhận thêm vốn góp (bao gồm cả từ công ty mẹ), nếu tài sản sau khi góp vốn đã được xác định thuộc quyền sở hữu của công ty và được bổ sung vào vốn kinh doanh thì không tính vào thu nhập chịu thuế TNDN của công ty.
Như vậy, việc góp vốn vào công ty con nhìn chung không phát sinh nghĩa vụ thuế GTGT và lệ phí trước bạ, trừ trường hợp tài sản chưa từng nộp lệ phí trước bạ. Nghĩa vụ thuế chủ yếu phát sinh ở bên góp vốn nếu có chênh lệch do đánh giá lại tài sản, còn bên nhận vốn góp thường không phải tính vào thu nhập chịu thuế TNDN.
6. Luật sư tư vấn Luật Doanh nghiệp
Luật A+ là đơn vị tư vấn pháp lý chuyên sâu trong lĩnh vực doanh nghiệp, đặc biệt là tư vấn về góp vốn thành lập, mở rộng và tái cấu trúc vốn trong doanh nghiệp. Với đội ngũ luật sư giàu kinh nghiệm, am hiểu sâu sắc quy định pháp luật và thực tiễn đầu tư – kinh doanh tại Việt Nam, chúng tôi cam kết mang lại giải pháp pháp lý tối ưu cho từng trường hợp cụ thể.
Dịch vụ tư vấn góp vốn doanh nghiệp tại Luật A+ bao gồm:
- Tư vấn hình thức góp vốn phù hợp (tiền mặt, tài sản, quyền sở hữu trí tuệ, quyền sử dụng đất…);
- Soạn thảo, rà soát hợp đồng góp vốn, biên bản định giá, giao nhận tài sản và hồ sơ chứng minh nguồn gốc tài sản góp vốn;
- Tư vấn thủ tục pháp lý, hồ sơ góp vốn của cá nhân, tổ chức trong nước và nhà đầu tư nước ngoài;
- Đại diện làm việc với cơ quan nhà nước về đăng ký góp vốn, chuyển nhượng phần vốn góp, xác nhận sở hữu vốn điều lệ;
- Tư vấn giải quyết tranh chấp liên quan đến vốn góp, quyền sở hữu và nghĩa vụ của thành viên/cổ đông góp vốn.
Lý do chọn Luật A+:
Chuyên sâu pháp lý, am hiểu môi trường doanh nghiệp
Đội ngũ luật sư tại Luật A+ đều là những chuyên gia có kiến thức chuyên môn vững vàng, giàu kinh nghiệm thực tiễn trong lĩnh vực tư vấn pháp lý doanh nghiệp. Chúng tôi hiểu rõ các quy định pháp luật hiện hành cũng như cách thức vận hành của cơ quan quản lý nhà nước – từ đăng ký đầu tư, tổ chức lại doanh nghiệp, đến giải quyết tranh chấp nội bộ và kiểm soát rủi ro pháp lý.
Thấu hiểu nhu cầu doanh nghiệp
Luật A+ đồng hành với doanh nghiệp không chỉ bằng hiểu biết pháp luật mà còn bằng sự thấu cảm với áp lực vận hành, lo ngại về rủi ro và mong muốn phát triển bền vững. Chúng tôi luôn lắng nghe để đưa ra giải pháp phù hợp, tối ưu hóa lợi ích và giảm thiểu xung đột trong kinh doanh.
Cam kết đồng hành lâu dài
Chúng tôi hiểu rằng tư vấn pháp lý không chỉ là hỗ trợ theo từng vụ việc mà là một quá trình gắn bó lâu dài cùng doanh nghiệp. Luật A+ cam kết đồng hành cùng quý doanh nghiệp trong mọi giai đoạn phát triển – từ thành lập, mở rộng cho đến tái cấu trúc, bảo vệ quyền lợi hợp pháp trên chặng đường kinh doanh đầy biến động.
Tóm lại, việc góp vốn vào công ty con là một hoạt động đầu tư phổ biến. Về khái niệm, đây là việc công ty mẹ sử dụng tài sản của mình để trở thành thành viên hoặc cổ đông của công ty con. Về đối tượng, pháp luật quy định công ty, cá nhân và các tổ chức khác đều có thể thực hiện giao dịch này. Quan trọng hơn, bạn cần tuân thủ đầy đủ nghĩa vụ thuế liên quan để tránh rủi ro pháp lý và các khoản phạt không đáng có. Nếu có bất kỳ thắc mắc nào về thủ tục góp vốn hay nghĩa vụ thuế, đừng ngần ngại liên hệ ngay với Luật A+ qua email: contact@apluslaw.vn hoặc qua sđt: 0899511010 để được đội ngũ luật sư chuyên nghiệp của chúng tôi hỗ trợ kịp thời.

Tôi là Luật sư Nguyễn Duy Anh
Email: anh@apluslaw.vn
Phone: 0939698142
Website: https://apluslaw.vn/nguyen-duy-anh.html
Số thẻ Luật sư: 10674/LS
1. Học vấn:
Cử nhân, Đại học Luật Tp.HCM, 2011.
Thạc sỹ Chính sách Công, Đại học Fulbright, 2021.
2. Kinh nghiệm làm việc:
Luật Trí Minh, văn phòng HCM từ 2011-2021:
- (2011-2013) _ chức vụ Chuyên viên tư vấn;
- (2013-2014) _ chức vụ Trưởng phòng doanh nghiệp;
- (2014-2021) _ chức vụ Phó Giám đốc.
Luật A+, văn phòng HCM từ 2021 – nay:
- (2021 – nay) _ chức vụ Giám đốc Luật A+
Nội dung