 contact@apluslaw.vn
 Vietnamese
 English
 Chinese (中国)
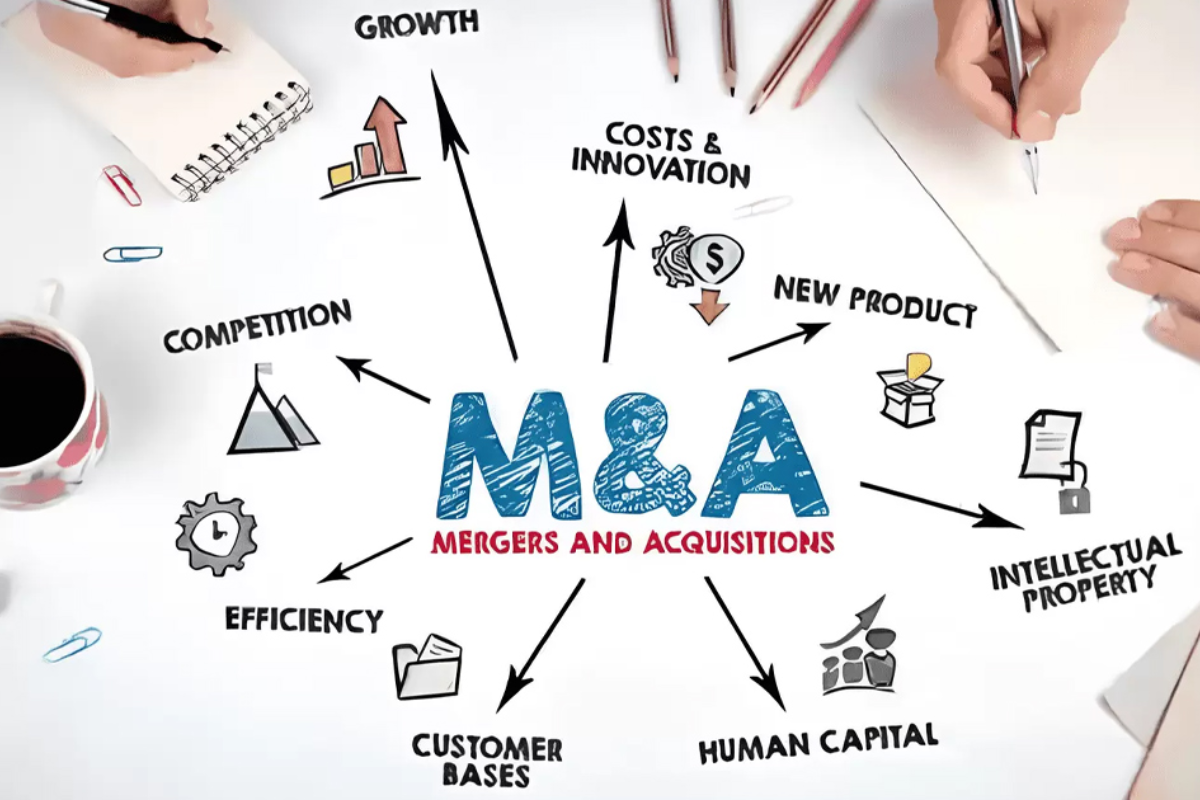
Thị trường Việt Nam những năm qua đã chứng kiến sự bùng nổ của các thương vụ M&A nổi tiếng tại Việt Nam với giá trị lên đến hàng tỷ USD. Về cơ bản, M&A (Mergers and Acquisitions) là hoạt động giành quyền kiểm soát doanh nghiệp thông qua hình thức sáp nhập hoặc mua lại giữa các đơn vị. Cùng Luật A+ điểm lại những thương vụ “đình đám” nhất, đồng thời phân tích các bài học pháp lý đắt giá giúp doanh nghiệp của bạn tránh rủi ro khi thực hiện giao dịch thực tế.
1. Tổng quan thị trường M&A Việt Nam qua các giai đoạn
Các thương vụ thị trường mua bán và sáp nhập (M&A) tại Việt Nam bắt đầu khởi sắc từ giai đoạn 2005 – 2013 với Luật Doanh nghiệp 2005 và Luật Đầu tư 2005 tạo nền tảng hành lang pháp lý sơ khai. Đây là thời kỳ dòng vốn ngoại dò dẫm gia nhập thị trường thông qua các thương vụ cổ phần hóa doanh nghiệp nhà nước quy mô nhỏ và sự trỗi dậy của các tập đoàn tư nhân.
Giai đoạn bùng nổ diễn ra từ 2014 – 2019 với các thương vụ tỷ USD mang tính lịch sử, đưa Việt Nam thành điểm sáng đầu tư toàn cầu. Tiếp sau đó là chu kỳ tái cấu trúc mạnh mẽ từ 2020 đến nay dưới tác động của biến động kinh tế toàn cầu, thúc đẩy cả dòng vốn nội địa lẫn ngoại bang sàng lọc danh mục đầu tư sâu sắc hơn.

2. Các thương vụ M&A nổi tiếng có yếu tố nước ngoài
Sự tham gia của dòng vốn ngoại luôn là động lực cốt lõi thúc đẩy quy mô thị trường bứt phá mạnh mẽ qua các năm. Dưới đây là danh sách các thương vụ m&a nổi tiếng tại việt nam mang tính kinh điển, thể hiện sự dịch chuyển dòng vốn từ các quốc gia Đông Á và Đông Nam Á vào các ngành trọng điểm nội địa.
2.1. ThaiBev mua lại 53,59% cổ phần Sabeco với giá trị 4,8 tỷ USD
Vào tháng 12/2017, tập đoàn ThaiBev của tỷ phú Thái Lan thông qua pháp nhân Công ty TNHH Vietnam Beverage đã chi gần 110.000 tỷ đồng (tương đương 4,8 tỷ USD) để sở hữu 53,59% vốn điều lệ của Sabeco. Đây là thương vụ thâu tóm có giá trị lớn bậc nhất lịch sử ngành bia châu Á, giúp doanh nghiệp ngoại nắm quyền chi phối thương hiệu bia có thị phần lớn nhất Việt Nam.
Về mặt pháp lý, cấu trúc gián tiếp này giúp ThaiBev vượt qua quy định giới hạn tỷ lệ sở hữu nước ngoài (room ngoại) 49% tại Sabeco thời điểm đó. Căn cứ theo Khoản 1 Điều 22 Luật Đầu tư 2014 về hình thức đầu tư góp vốn, mua cổ phần, việc thành lập một công ty trung gian 100% vốn nội địa (Vietnam Beverage sở hữu bởi Vietnam F&B Alliance Investment – đơn vị mà Beerco thuộc ThaiBev giữ 49% vốn) đã giúp giao dịch thực hiện hoàn toàn hợp pháp.
2.2. SMBC đầu tư chiến lược 1,45 tỷ USD vào VPBank
Tháng 10/2023, Ngân hàng Sumitomo Mitsui Banking Corporation (SMBC – Nhật Bản) chính thức hoàn tất thương vụ chi hơn 35.900 tỷ đồng (tương đương 1,45 tỷ USD) để mua riêng lẻ 15% cổ phần của VPBank. Giao dịch này giúp nâng tổng vốn chủ sở hữu của VPBank lên xấp xỉ 140.000 tỷ đồng, đưa nhà băng này trở thành một trong những ngân hàng có nền tảng vốn vững chắc nhất hệ thống.
Thương vụ tuân thủ nghiêm ngặt Khoản 1 Điều 4 Nghị định số 01/2014/NĐ-CP quy định về tỷ lệ sở hữu cổ phần của một tổ chức nước ngoài không được vượt quá 15% vốn điều lệ của một tổ chức tín dụng Việt Nam. Đồng thời, toàn bộ lượng cổ phiếu phát hành riêng lẻ này bị hạn chế chuyển nhượng trong vòng 5 năm theo cam kết cổ đông chiến lược.
2.3. GIC Singapore rót vốn vào Vinhomes và các công ty Vingroup
Tháng 4/2018, quỹ đầu tư quốc gia GIC Private Limited của Chính phủ Singapore đã hoàn tất thỏa thuận đầu tư tổng cộng 1,3 tỷ USD dưới hai hình thức vào hệ sinh thái của Vingroup. Cụ thể, GIC đã tiến hành mua lại cổ phần hiện hữu của Vinhomes lẫn đầu tư một khoản công cụ nợ để chuyển đổi thành cổ phần của doanh nghiệp bất động sản này trong tương lai.
Giao dịch được thực hiện dựa trên cơ sở pháp lý quy định tại Điều 47, Điều 48 Luật Doanh nghiệp 2014 về việc chào bán cổ phần riêng lẻ và chuyển nhượng cổ phần hiện hữu của công ty cổ phần. Việc đa dạng cấu trúc đầu tư từ cổ phiếu đến công cụ chuyển đổi giúp GIC tối ưu hóa quản trị rủi ro dòng vốn, đồng thời tiếp sức cho Vingroup mở rộng các đại đô thị.
2.4. UOB mua lại mảng bán lẻ của Citibank tại Việt Nam
Vào đầu năm 2023, Ngân hàng UOB (Singapore) chính thức hoàn tất việc tiếp quản toàn bộ phân khúc ngân hàng bán lẻ của Citigroup tại thị trường Việt Nam bao gồm cả việc chuyển giao khoảng 575 nhân sự. Thương vụ giúp UOB tăng tốc quy mô mạng lưới, củng cố vị thế vững chắc trong mảng dịch vụ thẻ tín dụng và cho vay tiêu dùng tín chấp tại các đô thị lớn.
Về bản chất pháp lý, đây là thương vụ chuyển nhượng một phần tài sản và danh mục kinh doanh cốt lõi của tổ chức tín dụng nước ngoài. Thỏa thuận thâu tóm này được Ngân hàng Nhà nước phê duyệt dựa trên quy định tại Điều 151 Luật Các tổ chức tín dụng 2010 về quyền chuyển nhượng tài sản, hoạt động kinh doanh bán lẻ của các chi nhánh ngân hàng nước ngoài tại Việt Nam.
3. Các thương vụ M&A nội địa đáng chú ý
Song song với dòng vốn ngoại nhập, các doanh nghiệp nội địa cũng ngày càng chủ động thực hiện những thương vụ tái cấu trúc quy mô lớn. Các tập đoàn tư nhân hàng đầu đã sử dụng M&A như một công cụ chiến lược để mở rộng hệ sinh thái và củng cố vững chắc chuỗi giá trị.

3.1. Masan tiếp nhận VinMart, VinMart+ và VinEco từ Vingroup
Cuối năm 2019, Tập đoàn Masan và Tập đoàn Vingroup đã tiến hành một thương vụ hoán đổi cổ phần lịch sử để sáp nhập Công ty VinCommerce (sở hữu chuỗi VinMart, VinMart+) và Công ty VinEco vào Masan Consumer Holdings. Qua đó, Masan chính thức kiểm soát nền tảng bán lẻ nhu yếu phẩm lớn nhất Việt Nam, thành lập nên thực thể kinh tế mới mang tên WinCommerce.
Giao dịch hoán đổi này được triển khai đồng bộ căn cứ theo quy định tại Điều 195 Luật Doanh nghiệp 2014 về sáp nhập doanh nghiệp thông qua việc chuyển toàn bộ tài sản, quyền và nghĩa vụ hợp pháp. Cấu trúc giao dịch không dùng tiền mặt mà dùng cổ phần hoán đổi đã giúp hai tập đoàn bảo toàn thanh khoản tối đa, tập trung vào thế mạnh cốt lõi.
3.2. Masan mua lại 85% cổ phần chuỗi Phúc Long Heritage
Thông qua công ty con The Sherpa, Tập đoàn Masan đã thực hiện liên tiếp 3 đợt thu mua cổ phần để thâu tóm tổng cộng 85% lợi ích vốn chủ sở hữu của Phúc Long Heritage với tổng chi phí khoảng 280 triệu USD. Thương vụ kéo dài từ năm 2021 đến tháng 8/2022 giúp định giá thương hiệu trà sữa lâu đời này tăng vọt lên mức 450 triệu USD nhằm tích hợp các ki-ốt vào hệ sinh thái WinMart+.
Cơ sở pháp lý cho hoạt động thâu tóm theo chuỗi này được thực hiện theo Điều 126 Luật Doanh nghiệp 2020 quy định về việc mua cổ phần của công ty cổ phần. Do tỷ lệ nắm giữ vượt quá mức bán tối đa của cổ đông sáng lập, các bên đã tiến hành thông báo thay đổi thông tin cổ đông nước ngoài và cổ đông lớn theo đúng quy chế quản lý của Ủy ban Chứng khoán Nhà nước.
3.3. Vingroup thoái vốn tại SDI với giá trị 1,54 tỷ USD
Tính đến cuối quý III/2024, Tập đoàn Vingroup đã chính thức hoàn tất việc thoái toàn bộ 100% vốn góp tại Công ty TNHH Đầu tư và Phát triển Thương mại SDI với tổng giá trị nhận về là 39.100 tỷ đồng (khoảng 1,54 tỷ USD). Do SDI sở hữu trên 99% vốn của Công ty Sado (cổ đông lớn nhất nắm 41,5% vốn Vincom Retail), thương vụ đồng nghĩa Vingroup đã gián tiếp chuyển giao quyền kiểm soát chuỗi trung tâm thương mại Vincom Retail cho nhóm nhà đầu tư nội địa.
Giao dịch chuyển nhượng phần vốn góp quy mô lớn này tuân thủ chặt chẽ cấu trúc quy định tại Điều 51, Điều 52 Luật Doanh nghiệp 2020 về chuyển nhượng phần vốn góp trong công ty trách nhiệm hữu hạn hai thành viên trở lên. Sau khi hoàn tất các đợt thoái vốn, SDI và Vincom Retail chính thức không còn là công ty con của Vingroup, giúp tập đoàn giải phóng nguồn lực lớn cho mảng xe điện.
4. Bài học pháp lý rút ra từ các thương vụ lớn
Quá trình triển khai các thương vụ m&a nổi tiếng tại việt nam để lại nhiều bài học đắt giá về mặt quản trị rủi ro pháp trị. Việc làm chủ hành lang pháp lý không chỉ giúp các tập đoàn bảo vệ dòng vốn tỷ USD mà còn quyết định sự thành bại trong việc giành quyền kiểm soát doanh nghiệp mục tiêu.
4.1. Tầm quan trọng của thẩm định pháp lý trước giao dịch
Thẩm định pháp lý (Legal Due Diligence) là bước đi tiên quyết giúp nhà đầu tư nhận diện toàn diện bức tranh hoạt động của doanh nghiệp mục tiêu trước khi xuống tiền. Quá trình này tập trung rà soát tính hợp pháp của tài sản, các nghĩa vụ nợ tiềm ẩn, tình trạng tuân thủ nghĩa vụ thuế và tính hiệu lực của các giấy phép cốt lõi.
Căn cứ theo Điều 92 Luật Thương mại 2005 về nghĩa vụ thông tin, bên bán có trách nhiệm cung cấp đầy đủ thông tin về hàng hóa hoặc đối tượng giao dịch, song nếu bên mua bỏ qua bước thẩm định chuyên sâu sẽ dễ gánh chịu các hệ lụy pháp lý nghiêm trọng. Việc phát hiện sớm các rủi ro tranh chấp hợp đồng hoặc vi phạm lao động giúp bên mua có lợi thế định giá lại doanh nghiệp hoặc cài đặt các điều khoản bồi hoàn rủi ro.
4.2. Những rủi ro pháp lý thường gặp trong M&A tại Việt Nam
Trong hoạt động M&A tại Việt Nam, bên cạnh những cơ hội đầu tư hấp dẫn, các nhà đầu tư – đặc biệt là khối ngoại – thường xuyên đối mặt với hệ thống rủi ro pháp lý phức tạp và tiềm ẩn nhiều biến số. Dưới đây là phân tích chi tiết về những rủi ro pháp lý phổ biến nhất thường gặp trên thị trường hiện nay:
- Giới hạn tỷ lệ sở hữu nước ngoài (Room ngoại): Đây là rào cản thường gặp nhất đối với các ngành nghề kinh doanh có điều kiện. Pháp luật Việt Nam quy định tỷ lệ sở hữu tối đa của nhà đầu tư nước ngoài tại một số lĩnh vực cụ thể để bảo vệ an ninh kinh tế hoặc kiểm soát ngành nghề nhạy cảm. Nếu doanh nghiệp mục tiêu hoạt động trong các lĩnh vực này mà không tính toán kỹ “room” trống, giao dịch sẽ không thể hoàn tất hoặc buộc phải cấu trúc lại phức tạp.
- Sự thiếu đồng nhất trong diễn giải quy định pháp luật giữa các địa phương: Mặc dù áp dụng chung hệ thống luật pháp quốc gia, nhưng thực tế triển khai tại các tỉnh/thành phố có thể khác biệt do cách diễn giải của cơ quan quản lý địa phương. Đặc biệt trong các thủ tục phức tạp như chuyển nhượng quyền sử dụng đất hoặc phê duyệt chủ trương đầu tư dự án, sự không thống nhất này tạo ra rào cản lớn, gây khó khăn cho việc dự báo thời gian và kết quả thực hiện thủ tục hành chính sau M&A.
- Tuân thủ khắt khe các điều kiện tiếp cận thị trường (Luật Đầu tư 2020): Theo Điều 23 và Điều 26 Luật Đầu tư 2020, nhà đầu tư nước ngoài khi thực hiện góp vốn hoặc mua cổ phần vào tổ chức kinh tế không chỉ cần thực hiện thủ tục đăng ký biến động mà còn phải đáp ứng các điều kiện tiếp cận thị trường khắt khe. Việc không đảm bảo tuân thủ ngay từ đầu sẽ khiến giao dịch rơi vào thế bị động, thậm chí bị cơ quan chức năng từ chối cấp phép.
- Sai phạm trong việc góp vốn điều lệ (Luật Doanh nghiệp 2020): Nhiều thương vụ bị bế tắc hoặc kéo dài do doanh nghiệp mục tiêu vướng sai phạm về tiến độ góp vốn điều lệ, vi phạm quy định tại Điều 47 Luật Doanh nghiệp 2020 (quy định góp vốn đủ trong thời hạn 90 ngày). Khi doanh nghiệp mục tiêu chưa hoàn tất nghĩa vụ này, tư cách cổ đông/thành viên góp vốn trở nên không rõ ràng, gây rủi ro pháp lý lớn cho nhà đầu tư mới trong việc xác định quyền sở hữu và nghĩa vụ tài chính liên quan.
4.3. Vai trò của luật sư trong quá trình đàm phán và soạn thảo hợp đồng
Luật sư M&A đóng vai trò là kiến trúc sư trưởng trong việc thiết kế cấu trúc giao dịch và cụ thể hóa các thỏa thuận thương mại thành các điều khoản hợp đồng có tính ràng buộc cao. Họ chịu trách nhiệm soạn thảo các cam kết bảo mật thông tin (NDA), hợp đồng đặt cọc, và đặc biệt là hợp đồng mua bán cổ phần/phần vốn góp (SPA) với các bộ điều khoản bảo vệ tối đa lợi ích thân chủ.
Căn cứ Điều 401 Luật Dân sự 2015 về hiệu lực của hợp đồng, vai trò của luật sư là bảo đảm mọi điều khoản về cam đoan và bảo đảm (Representations & Warranties), điều kiện kiên quyết (Conditions Precedent) phải được thiết lập chặt chẽ. Sự hiện diện của luật sư kinh nghiệm giúp hóa giải bất đồng ngôn ngữ pháp lý giữa nhà đầu tư ngoại và nội, đồng thời dự phòng các phương án giải quyết tranh chấp trọng tài hiệu quả.
5. Luật sư tư vấn M&A tại Việt Nam
Để thực hiện thành công các thương vụ mua bán sáp nhập phức tạp, việc đồng hành cùng một tổ chức hành nghề luật chuyên nghiệp, am tường luật pháp bản địa là yếu tố quyết định. Sự am hiểu sâu sắc về thông lệ quốc tế kết hợp kiến thức thực tế tại thị trường Việt Nam giúp tối ưu hóa tiến trình giao dịch.
Lý do chọn Luật A+
Luật A+ tự hào là đơn vị tư vấn pháp lý M&A uy tín hàng đầu nhờ đội ngũ luật sư giàu kinh nghiệm thực chiến qua nhiều thương vụ quy mô lớn. Chúng tôi cung cấp giải pháp pháp lý toàn diện từ giai đoạn cấu trúc giao dịch, thực hiện thẩm định pháp lý chuyên sâu (LDD) cho đến hỗ trợ đàm phán và hoàn tất thủ tục đăng ký với cơ quan nhà nước.
Tuân thủ nghiêm ngặt Điều 5 và Điều 6 Luật Luật sư 2006 (sửa đổi, bổ sung 2012) về nguyên tắc hoạt động và trách nhiệm nghề nghiệp, Luật A+ luôn đặt lợi ích của khách hàng và tính bảo mật thông tin lên hàng đầu. Với tư duy giải pháp thực tế, chúng tôi không chỉ chỉ ra rủi ro mà còn thiết kế các phương án xử lý rủi ro linh hoạt, giúp củng cố niềm tin và thúc đẩy giao dịch đi đến thành công tốt đẹp.
6. Các câu hỏi thường gặp
Hoạt động M&A với tính chất phức tạp luôn đặt ra nhiều thắc mắc cho các nhà đầu tư trong và ngoài nước trong quá trình tìm hiểu thị trường. Dưới đây là giải đáp tổng hợp dựa trên dữ liệu cập nhật và các quy định pháp lý hiện hành tại Việt Nam.
6.1. Thương vụ M&A lớn nhất lịch sử Việt Nam là thương vụ nào?
Thương vụ M&A lớn nhất lịch sử Việt Nam tính đến thời điểm hiện tại là Tập đoàn ThaiBev (Thái Lan) mua lại 53,59% cổ phần của Tổng công ty cổ phần Bia – Rượu – Nước giải khát Sài Gòn (Sabeco) vào cuối năm 2017. Giao dịch này có tổng giá trị lên tới 4,8 tỷ USD, được thực hiện thông qua pháp nhân trung gian là Công ty TNHH Vietnam Beverage để bảo đảm tính tuân thủ pháp luật sở hữu.
Về mặt pháp lý, thương vụ được thực hiện theo đúng phương thức chào mua công khai quy định tại Điều 29 Luật Chứng khoán 2006 (có hiệu lực tại thời điểm giao dịch). Cho đến nay, cột mốc kinh điển này vẫn chưa bị xô đổ và trở thành một trong các thương vụ m&a nổi tiếng tại việt nam được nghiên cứu rộng rãi trong ngành tài chính và luật kinh doanh.
6.2. Ngành nào thu hút nhiều giao dịch M&A nhất tại Việt Nam?
Ngành bất động sản, tài chính – ngân hàng và hàng tiêu dùng nhanh (FMCG) là ba lĩnh vực liên tục dẫn đầu về số lượng lẫn giá trị giao dịch M&A tại Việt Nam. Sự phát triển đô thị hóa, gia tăng tầng lớp trung lưu và nhu cầu tái cấu trúc dòng vốn của các ngân hàng thương mại là động lực thúc đẩy các ngành này luôn giữ sức hút mãnh liệt.
Việc đầu tư vào các ngành này đòi hỏi sự kiểm soát nghiêm ngặt về điều kiện tiếp cận thị trường quy định tại Phụ lục IV Luật Đầu tư 2020 về Danh mục ngành, nghề đầu tư kinh doanh có điều kiện. Đặc biệt, các thương vụ bất động sản còn phải đáp ứng các tiêu chuẩn khắt khe về điều kiện chuyển nhượng dự án quy định tại Điều 40 Luật Kinh doanh bất động sản 2023.
6.3. Nhà đầu tư nước ngoài cần tuân thủ những quy định pháp lý nào khi thực hiện M&A tại Việt Nam?
Nhà đầu tư nước ngoài phải tuân thủ đồng bộ hệ thống pháp luật Việt Nam bao gồm Luật Đầu tư, Luật Doanh nghiệp, Luật Chứng khoán (nếu giao dịch trên sàn) và Luật Cạnh tranh để kiểm soát tập trung kinh tế. Đồng thời, họ phải đáp ứng các cam kết quốc tế như Hiệp định WTO hay các hiệp định thương mại tự do thế hệ mới (CPTPP, EVFTA) về mở cửa thị trường.
Cụ thể, nhà đầu tư phải thực hiện thủ tục thông báo tập trung kinh tế theo Điều 30 Luật Cạnh tranh 2018 nếu giao dịch vượt ngưỡng quy định để tránh bị phạt vi phạm hành chính hoặc đình chỉ sáp nhập. Ngoài ra, việc chuyển tiền đặt cọc và thanh toán giá trị chuyển nhượng phải được thực hiện nghiêm túc qua tài khoản vốn đầu tư gián tiếp (gọi tắt là tài khoản IICA) theo quy định của Ngân hàng Nhà nước.
6.4. Xu hướng M&A tại Việt Nam trong thời gian tới sẽ như thế nào?
Thị trường M&A tại Việt Nam đang chứng kiến sự chuyển dịch mạnh mẽ sang các mô hình kinh tế xanh và bền vững. Để nắm bắt cơ hội từ làn sóng tái cấu trúc tài chính và hành lang pháp lý ngày càng hoàn thiện, nhà đầu tư cần sự chuẩn bị kỹ lưỡng về mặt pháp lý nhằm tối ưu hóa giá trị và quản trị rủi ro hiệu quả.
- Sự dịch chuyển mạnh mẽ sang “Green M&A” (M&A Xanh): Thị trường đang tập trung ưu tiên vào các lĩnh vực bền vững như: năng lượng tái tạo, nông nghiệp công nghệ cao và công nghiệp tuần hoàn.
- Cơ hội từ làn sóng tái cấu trúc tài chính nội địa: Các tập đoàn trong nước đang trong quá trình tái cấu trúc, tạo ra cơ hội cho các quỹ đầu tư nước ngoài tiếp cận và mua lại các tài sản có chất lượng cao với định giá hợp lý.
- Hệ thống pháp luật dần hoàn thiện và minh bạch hơn: Việc ban hành các văn bản mới như Luật Đất đai 2024 và Luật Các tổ chức tín dụng 2024 đã tạo ra hành lang pháp lý rõ ràng hơn về quyền tài sản, cơ chế chuyển nhượng dự án và quy trình xử lý nợ xấu.
- Tầm quan trọng của sự chuẩn bị pháp lý chặt chẽ: Thực tế từ các thương vụ nổi tiếng cho thấy, sự thành công của một giao dịch M&A không chỉ phụ thuộc vào tiềm lực tài chính mà đòi hỏi sự chuẩn bị kỹ lưỡng về mặt pháp lý để bảo vệ quyền lợi và giảm thiểu rủi ro trong quá trình đàm phán.
Công Ty Luật TNHH A+ là phòng pháp chế của doanh nghiệp, đưa giải pháp và tư vấn kịp thời, toàn diện các lĩnh vực, mang lại hiệu quả, an toàn pháp lý cho doanh nghiệp.
- Địa chỉ: Phòng D39, tòa nhà Fosco, 40 Bà Huyện Thanh Quan, phường Xuân Hòa, TP.HCM, Việt Nam
- Điện thoại: 0899 51 1010
- Email: contact@apluslaw.vn
- Website: https://apluslaw.vn/
Nội dung