 contact@apluslaw.vn
 Vietnamese
 English
 Chinese (中国)
Từ ngày 01/01/2026, Nghị định 362/2025/NĐ-CP chính thức bãi bỏ lệ phí môn bài, thay đổi đáng kể nghĩa vụ tài chính của các đơn vị phụ thuộc. Vậy hiện nay, văn phòng đại diện phải nộp những loại thuế nào?
Câu trả lời ngắn gọn là chỉ tập trung vào Thuế thu nhập cá nhân (TNCN), do không phát sinh doanh thu chịu thuế TNDN hay GTGT. Bài viết dưới đây của Luật A+ sẽ cập nhật chi tiết các quy định pháp lý mới nhất để doanh nghiệp an tâm vận hành.
1. Văn phòng đại diện phải nộp những loại thuế nào năm 2026?
Khác với chi nhánh hay địa điểm kinh doanh, văn phòng đại diện có chức năng giới hạn là “xúc tiến thương mại” và “nghiên cứu thị trường”. Do đó, nghĩa vụ thuế của VPĐD đơn giản hơn rất nhiều so với doanh nghiệp mẹ. Dưới đây là tổng quan về các sắc thuế áp dụng từ năm tài chính 2026.
1.1 Bảng tóm tắt nghĩa vụ thuế mới nhất
Để giúp doanh nghiệp dễ dàng hình dung sự thay đổi do Nghị định 362/2025/NĐ-CP mang lại, chúng tôi tổng hợp bảng so sánh dưới đây:
| Loại Thuế / Lệ Phí | Trước năm 2026 | Từ 01/01/2026 (Hiện tại) |
| Lệ phí môn bài | Phải nộp (1.000.000 – 3.000.000 VNĐ/năm) | BÃI BỎ (Theo NĐ 362/2025/NĐ-CP) |
| Thuế Thu nhập cá nhân (TNCN) | Bắt buộc (Khấu trừ & Nộp thay) | Bắt buộc (Nghĩa vụ trọng yếu nhất) |
| Thuế Thu nhập doanh nghiệp (TNDN) | Không (Trừ khi phát sinh rủi ro PE) | Không (Trừ khi phát sinh rủi ro PE) |
| Thuế Giá trị gia tăng (GTGT) | Không kê khai, không khấu trừ | Không kê khai, không khấu trừ |
1.2 Tại sao văn phòng đại diện không phải nộp thuế TNDN?
Bản chất pháp lý của văn phòng đại diện là không thực hiện chức năng kinh doanh. VPĐD không được phép trực tiếp ký kết hợp đồng, không được mua bán hàng hóa hay cung cấp dịch vụ để sinh lợi nhuận trực tiếp.
Vì không có doanh thu, VPĐD không có cơ sở để tính Thuế thu nhập doanh nghiệp. Tuy nhiên, doanh nghiệp cần lưu ý ranh giới mong manh giữa “xúc tiến thương mại” và “hoạt động kinh doanh thực tế” để tránh rủi ro bị cơ quan thuế ấn định thuế (sẽ được phân tích kỹ ở Phần 3).
2. Chi tiết các loại thuế và lệ phí văn phòng đại diện cần lưu ý
Dù gánh nặng lệ phí môn bài đã được gỡ bỏ, trách nhiệm tuân thủ đối với Thuế TNCN vẫn yêu cầu sự chính xác tuyệt đối.
2.1 Thuế thu nhập cá nhân (TNCN)
Đây là nghĩa vụ thuế quan trọng nhất mà Trưởng văn phòng đại diện phải kiểm soát. VPĐD chịu trách nhiệm khấu trừ, kê khai và nộp thay thuế TNCN cho tất cả nhân sự làm việc tại văn phòng, bao gồm cả nhân viên người Việt Nam và người nước ngoài.
Quy trình thực hiện bao gồm:
- Đăng ký mã số thuế cá nhân: Cho toàn bộ nhân sự chưa có MST.
- Khấu trừ tại nguồn: Trừ trực tiếp số tiền thuế phải nộp từ lương trước khi chi trả.
- Kê khai định kỳ: Nộp tờ khai theo tháng hoặc theo quý (tùy thuộc vào tổng doanh thu của công ty mẹ hoặc số tiền thuế phát sinh).
- Quyết toán thuế: Thực hiện quyết toán năm cho phần thu nhập từ tiền lương, tiền công.
Lưu ý đặc biệt với Trưởng đại diện người nước ngoài: Cần xác định rõ tình trạng cư trú (Resident) hay không cư trú (Non-resident) để áp dụng biểu thuế suất lũy tiến từng phần hay thuế suất toàn phần 20%.
2.2 Lệ phí môn bài (Cập nhật Nghị định 362/2025/NĐ-CP)
Điểm mới nhất và đáng chú ý nhất trong năm 2026 là việc thực thi Nghị định 362/2025/NĐ-CP. Theo đó, Chính phủ đã chính thức loại bỏ lệ phí môn bài đối với doanh nghiệp và các đơn vị phụ thuộc, bao gồm văn phòng đại diện.
Điều này đồng nghĩa với việc:
- VPĐD thành lập mới trong năm 2026 không cần nộp tờ khai lệ phí môn bài.
- VPĐD đang hoạt động không phải nộp tiền lệ phí môn bài hằng năm (thông thường trước đây là ngày 30/01).
Đây là chính sách nhằm giảm tải thủ tục hành chính và chi phí cho doanh nghiệp, thúc đẩy môi trường đầu tư.
2.3 Thuế giá trị gia tăng (GTGT) và hóa đơn
VPĐD không phát hành hóa đơn đỏ (hóa đơn GTGT) vì không được phép bán hàng. Do đó, VPĐD không phải kê khai và nộp thuế GTGT.
Tuy nhiên, trong quá trình hoạt động, VPĐD vẫn phải chi trả tiền thuê văn phòng, điện, nước, văn phòng phẩm… Các khoản chi này có bao gồm thuế GTGT đầu vào. VPĐD là người tiêu dùng cuối cùng (end-user) nên phải chịu khoản thuế này và không được hoàn thuế GTGT.
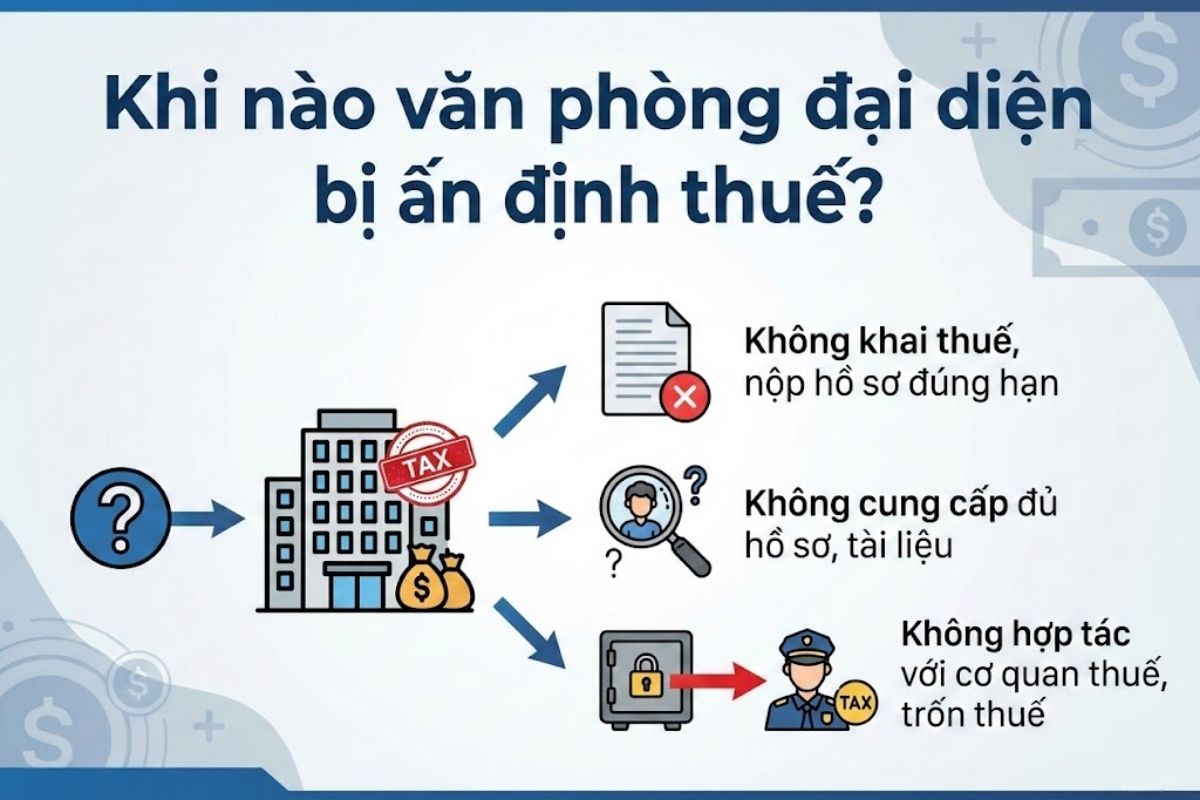
3. Khi nào văn phòng đại diện bị ấn định thuế?
Nhiều doanh nghiệp nước ngoài lầm tưởng VPĐD là “vùng an toàn” miễn nhiễm với thuế TNDN. Thực tế, cơ quan thuế Việt Nam đang ngày càng thắt chặt quản lý đối với các trường hợp VPĐD hoạt động vượt quá phạm vi cho phép, tạo thành rủi ro Cơ sở thường trú (Permanent Establishment – PE).
3.1 Rủi ro trở thành “cơ sở thường trú”
Nếu văn phòng đại diện thực hiện các hành vi sau, cơ quan thuế có quyền xem xét lại bản chất hoạt động và ấn định thuế TNDN:
- Trực tiếp đàm phán, chốt điều khoản và ký kết hợp đồng thương mại.
- Lưu kho, giao nhận hàng hóa thay cho công ty mẹ.
- Thực hiện dịch vụ bảo hành, bảo dưỡng có thu phí hoặc nằm trong gói dịch vụ của công ty mẹ.
- Nhân viên VPĐD có quyền hạn quyết định các vấn đề cốt lõi của giao dịch thương mại.
Khi bị xác định là một Cơ sở thường trú, VPĐD sẽ bị truy thu thuế TNDN dựa trên tỷ lệ doanh thu quy đổi, kèm theo các khoản phạt vi phạm hành chính nặng nề.
3.2 Lưu ý về hiệp định tránh đánh thuế hai lần
Đối với các Trưởng đại diện hoặc chuyên gia nước ngoài làm việc tại VPĐD, rủi ro bị đánh thuế hai lần (tại Việt Nam và tại quốc gia gốc) là rất cao. Việt Nam hiện đã ký Hiệp định tránh đánh thuế hai lần (DTA) với hơn 80 quốc gia và vùng lãnh thổ.
Để bảo vệ quyền lợi, cá nhân và doanh nghiệp cần:
- Chuẩn bị Giấy chứng nhận cư trú (Certificate of Residence) từ cơ quan thuế nước ngoài.
- Nộp hồ sơ thông báo miễn/giảm thuế theo Hiệp định DTA lên cơ quan thuế Việt Nam đúng thời hạn.
4. Hồ sơ và thủ tục kê khai thuế cho văn phòng đại diện
Việc tuân thủ đúng quy trình thủ tục hành chính giúp VPĐD tránh được các khoản phạt không đáng có theo Nghị định 125/2020/NĐ-CP.
4.1 Thời hạn nộp hồ sơ khai thuế TNCN
VPĐD cần xác định kỳ kê khai thuế TNCN dựa trên số thuế phát sinh:
- Kê khai theo tháng: Áp dụng nếu số thuế TNCN phát sinh trong tháng từ 50 triệu đồng trở lên. Hạn nộp là ngày 20 của tháng tiếp theo.
- Kê khai theo quý: Áp dụng nếu số thuế TNCN phát sinh dưới 50 triệu đồng. Hạn nộp là ngày cuối cùng của tháng đầu quý tiếp theo.
Lưu ý: Ngay cả khi không phát sinh số thuế phải nộp (nhân viên chưa đạt mức chịu thuế), VPĐD vẫn nên nộp tờ khai (hoặc tuân thủ quy định miễn nộp tờ khai nếu không phát sinh thu nhập chi trả – tùy theo hướng dẫn cụ thể của cơ quan thuế quản lý trực tiếp).
4.2 Thủ tục đăng ký mã số thuế cho văn phòng đại diện
VPĐD được cấp Mã số thuế (MST) 13 số (mã số đơn vị phụ thuộc). Quy trình hiện tại đã được đơn giản hóa thông qua Cổng thông tin quốc gia về đăng ký doanh nghiệp. Sau khi nhận Giấy phép thành lập, thông tin sẽ được tự động chuyển sang cơ quan thuế để cấp MST. VPĐD cần liên hệ Chi cục Thuế quản lý để hoàn tất thủ tục thông báo tài khoản ngân hàng và đăng ký thuế điện tử (eTax).
5. Câu hỏi thường gặp
5.1 Văn phòng đại diện có cần mở tài khoản ngân hàng không?
Có. VPĐD cần mở tài khoản thanh toán bằng tiền Việt Nam đồng (và ngoại tệ nếu cần) để nhận kinh phí hoạt động từ công ty mẹ và chi trả lương, bảo hiểm, chi phí vận hành. Tài khoản này phải được đăng ký/thông báo với cơ quan thuế.
5.2 Nếu không phát sinh trả lương có phải nộp tờ khai TNCN không?
Theo Nghị định 126/2020/NĐ-CP, nếu trong kỳ VPĐD không phát sinh chi trả thu nhập (không trả lương) thì không phải nộp hồ sơ khai thuế TNCN. Tuy nhiên, nếu có trả lương nhưng số thuế phải nộp bằng 0 (do mức lương thấp hơn mức giảm trừ gia cảnh), VPĐD vẫn phải nộp tờ khai thuế.
Bước sang năm 2026, gánh nặng tài chính của văn phòng đại diện đã được giảm nhẹ đáng kể nhờ việc bãi bỏ lệ phí môn bài theo Nghị định 362/2025/NĐ-CP. Trọng tâm quản lý thuế của VPĐD hiện nay dồn toàn bộ về Thuế thu nhập cá nhân và việc kiểm soát rủi ro Cơ sở thường trú (PE).
Sự tuân thủ đúng luật ngay từ đầu là “lá chắn” tốt nhất cho sự hiện diện lâu dài của thương hiệu nước ngoài tại Việt Nam. Nếu doanh nghiệp cần rà soát lại quy trình thuế hoặc thắc mắc về văn phòng đại diện phải nộp những loại thuế nào, Luật A+ luôn sẵn sàng đồng hành cùng sự phát triển bền vững của quý khách hàng.
Công Ty Luật TNHH A+ là phòng pháp chế của doanh nghiệp, đưa giải pháp và tư vấn kịp thời, toàn diện các lĩnh vực, mang lại hiệu quả, an toàn pháp lý cho doanh nghiệp.
- Địa chỉ: Phòng D39, tòa nhà Fosco, 40 Bà Huyện Thanh Quan, phường Xuân Hòa, TP.HCM, Việt Nam
- Điện thoại: 0899 51 1010
- Email: contact@apluslaw.vn
- Website: https://apluslaw.vn/
Nội dung
